Ulaşımda Konkordato Sinyali: Artan Akaryakıt ve İşletme Maliyetleri Çarkları Nasıl Tıkadı?
 Valentra Yorumu
Günün en önemli konusu
· 28 Eylül 2026
· Ulaşım Sektöründe Ağır Maliyetler ve Konkordato Dalgası
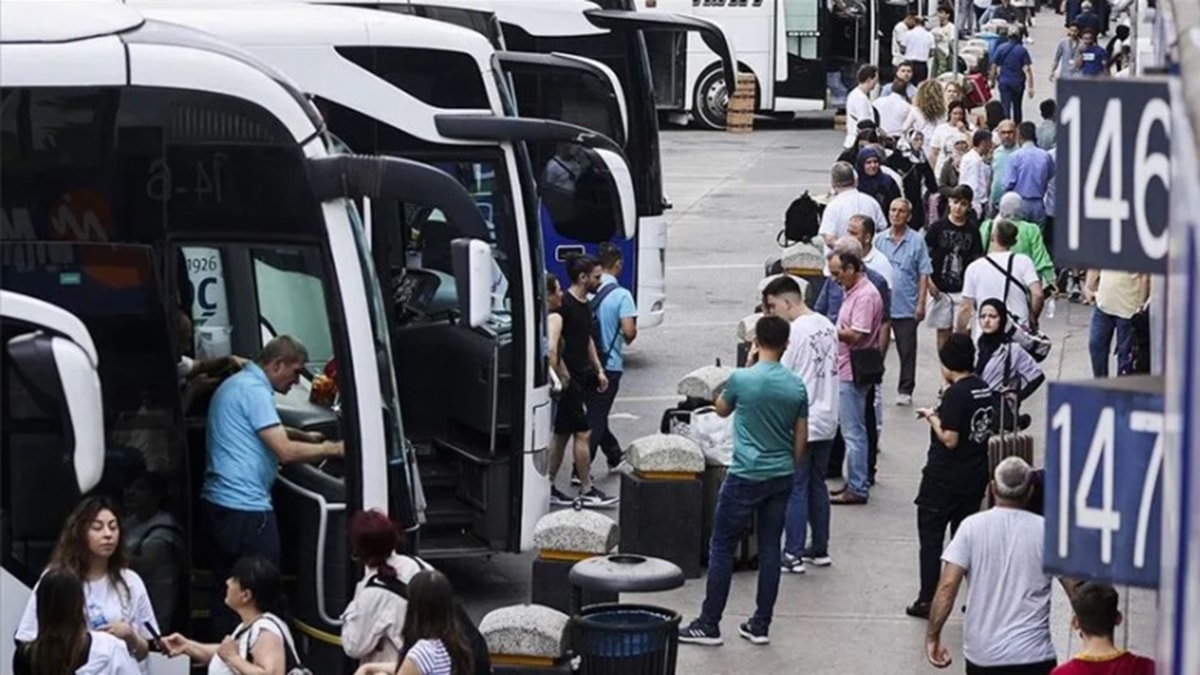
VİB Turizm ve Kale Seyahat kararları, ulaşım sektöründe işletme sermayesi erimesini ve maliyet artışlarının bilet fiyatlarına yansıtılamamasından doğan nakit akışı tıkanıklığını gözler önüne seriyor.
Şehirlerarası yolcu taşımacılığı sektörünün köklü aktörlerinden VİB Turizm hakkında konkordato kararı verilmesi ve Kale Seyahat için mahkemece kesin mühlet kararı çıkması, reel sektördeki maliyet baskısının ulaştığı kritik eşiği somut biçimde gösterdi. Hizmet sektöründe faaliyet gösteren işletmeler ve bu şirketlerin mali tablolarını yöneten profesyoneller için bu gelişme, hızlı maliyet artışları karşısında yetersiz kalan işletme sermayesinin ve fiyat esnekliğinin nakit akışını nasıl durma noktasına getirdiğini açıkça ortaya koyuyor.
Fiyatlama Mekanizmasının Tıkanması ve Enflasyonist Baskı
Taşımacılık sektöründe yaşanan darboğaz, temel girdi maliyetleri ile nihai satış fiyatları arasındaki makasın açılmasından kaynaklanıyor. Türkiye Otobüsçüler Federasyonu (TOFED) verilerine göre, 2024 yılı yaz döneminde 42 lira seviyesinde olan motorin litre fiyatının günümüzde 90 lirayı aşması, taşımacılık operasyonlarının doğrudan giderlerini iki kattan fazla artırdı. Buna karşılık işletmeler bilet fiyatlarını artırmak zorunda kalsa da bu hamle maliyet artışını telafi etmeye yetmedi.
Örneğin Tekirdağ ile İstanbul arasındaki otobüs biletleri iki yıl önce 250-300 lira bandındayken, yüzde 100'ü aşan artışla 550-600 lira seviyesine yükseldi. Ancak akaryakıt fiyatındaki artış oranının bilet zamlarının üzerinde kalması, sefer başına brüt kârlılığı hızla eritti. Ekonomi genelinde yüksek enflasyon ve satın alma gücündeki zayıflama, yolcuların seyahat sıklığını azaltırken otobüslerin doluluk oranlarını düşürdü. İşletmeler, maliyetleri bilet fiyatına tam olarak yansıttıklarında talep kaybı yaşamakta, yansıtmadıklarında ise her seferde doğrudan nakit açığı vermektedir.
Değerlendirmemize göre, akaryakıt gibi değişken maliyetlerin kontrolsüz yükseldiği ve tüketici talebinin yüksek fiyat esnekliğine sahip olduğu piyasalarda, yalnızca bilet fiyatlarını yukarı çekerek kârlılığı korumaya çalışmak işletme sermayesini kurtarmaya yetmeyecek; aksine düşen doluluk oranları nedeniyle sabit giderlerin sefer başına payını büyüterek firmaları daha hızlı bir borç sarmalına sürükleyecektir. Çünkü yolcu sayısı azaldığında köprü, otoyol, personel ve otogar ücretleri gibi kaçınılmaz giderler daha az sayıda bilet bedeline dağılmak zorunda kalmakta ve birim maliyeti yönetilemez kılmaktadır.
Sefer Maliyeti ve Nakit Akışı Üzerine Bir Uygulama Örneği
Sektör temsilcilerinin paylaştığı veriler üzerinden bir otobüs seferinin nakit akışı ve başabaş dengesi somut olarak incelenebilir. TOFED verilerine göre Van ile İstanbul arasındaki bir gidiş-dönüş seferinde ortalama büyüklükteki bir otobüs yaklaşık 900 litre motorin tüketmektedir.
Bu veriyi adım adım bir hesaplama senaryosuna dönüştürelim:
- Yakıt Gideri: Motorin fiyatının 90 liranın üzerinde seyrettiği mevcut tabloda, 900 litrelik tüketim sadece akaryakıt kalemi için 81.000 lirayı aşan doğrudan bir nakit çıkışı gerektirmektedir.
- Tam Kapasite Senaryosu: Otobüsün 40 koltuklu olduğu ve hem gidişte hem dönüşte 40'ar koltuğun tamamen dolu olduğu (toplam 80 yolcu) varsayıldığında dahi, yolcu başına yalnızca akaryakıttan düşen pay 1.068 lirayı bulmaktadır.
- Ek Operasyonel Maliyetler: Seferin gerçekleşebilmesi için bu tutara iki şoför ve iki muavin gideri, köprü ve otoyol geçiş ücretleri ile otogar giriş-çıkış ücretleri eklenmektedir. Bu ek kalemler koltuk başına düşen maliyeti daha da yukarı çekmektedir.
- Eksik Kapasite Senaryosu: Varsayalım ki sektörde gözlenen talep düşüşü sebebiyle bu sefer yüzde 100 dolulukla değil, yüzde 70 dolulukla gerçekleşsin ve toplamda 80 yerine 56 yolcu taşınsın. Bu durumda yalnızca akaryakıtın yolcu başına maliyeti yaklaşık 1.450 liraya fırlamaktadır. Bilet satış hasılatı toplam yakıt, geçiş ve personel bedelini karşılayamadığında, aradaki fark şirketin özkaynaklarından veya kısa vadeli borçlanmalarından finanse edilmek zorunda kalınmaktadır.
Bu nakit açığı haftalık ve aylık sefer sayılarıyla çarpıldığında, işletme sermayesinin aylar içinde nasıl sıfırlandığı ve firmaların neden konkordato korumasına ihtiyaç duyduğu netleşmektedir.
Makroekonomik Etkiler ve Düzenleme Arayışları
Ulaşım sektöründeki bu tıkanma, makro düzeyde taşımacılık zincirinde yer alan tedarikçileri, bakım-onarım servislerini, akaryakıt bayilerini ve otogar işletmelerini zincirleme bir alacak riskiyle karşı karşıya getirmektedir. Konkordato alan firmaların borçlarını öteleyecek olması, alacaklı konumdaki tedarikçi KOBİ'lerin de nakit akışını zorlayacaktır.
Sektör temsilcileri bu döngüyü kırmak amacıyla taban ücret uygulaması getirilmesi ve D1 yetki belgesi kapsamındaki koltuk kapasitesi koşullarının yeniden düzenlenmesi talebiyle kamu otoriteleriyle görüşmelere hazırlanmaktadır. Ayrıca otoyol maliyetleri üzerindeki muhtemel artışlara karşı sübvansiyon talepleri de dile getirilmektedir. Düzenleyici kurumların taban fiyat belirlemesi durumunda kârlılık alt sınırı korunabilir; ancak bu adım bilet fiyatlarını daha da yükselterek yolcu talebini daha sert düşürme riskini beraberinde getirecektir. Koltuk kapasitesi koşullarının esnetilmesi ise firmaların daha düşük kapasiteli veya daha esnek filolarla hat işletmesine imkan tanıyarak birim sefer maliyetini hafifletebilir.
Şehirlerarası taşımacılıkta yaşanan bu kriz, yoğun akaryakıt tüketen ve fiyatlama esnekliği daralan tüm hizmet sektörleri için önemli bir uyarı niteliğindedir. İşletmelerin salt ciro odaklı sefer planlaması yerine, doluluk oranına dayalı başabaş noktalarını her güzergah için haftalık olarak yeniden hesaplaması ve operasyonel nakit akışını günübirlik takip etmesi hayati önem taşımaktadır.
Yazının dayandığı haberler
Bu yazı, günün haberlerinden yapay zekâ desteğiyle hazırlanmış ve Valentra editörlerinin onayından geçmiştir. Değerlendirmeler genel bilgilendirme amaçlıdır; yatırım tavsiyesi ya da kişiye özel danışmanlık yerine geçmez.