Bütçe Açığında 1,8 Trilyon TL Eşiği: Stopaj ve Dolaylı Verginin Taşıdığı Yük
 Valentra Yorumu
Günün en önemli konusu
· 17 Ekim 2026
· Eylül Bütçe Açığı ve Vergi Gelirlerinin Yapısı
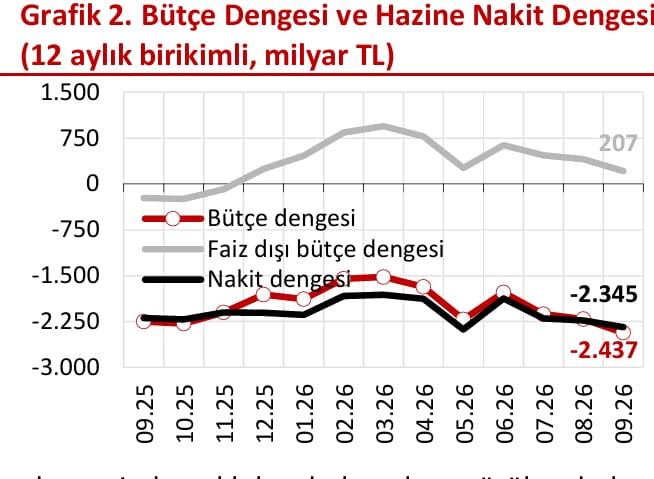
Eylül ayında 532,2 milyar TL'ye ulaşan bütçe açığı, faiz giderlerinin kamu maliyesi üzerindeki baskısını artırırken vergi gelirlerindeki stopaj ve geçici vergi ağırlığını daha kritik bir seviyeye taşıdı.
Hazine ve Maliye Bakanlığı tarafından açıklanan 2026 yılı Eylül ayı bütçe gerçekleşmeleri, kamu maliyesinde harcama baskısının ve gelir tahsilat yapısındaki kronik dengesizliğin boyutlarını yeniden gözler önüne serdi. Merkezi yönetim bütçesinin eylülde 532,2 milyar TL açık vermesi ve ilk dokuz aydaki kümülatif açığın 1 trilyon 840 milyar TL düzeyine ulaşması, işletmeler ve mali profesyoneller açısından hem makro dengeler hem de nakit akışı yönetimi bağlamında yakından izlenmesi gereken bir tablo sunuyor.
Bütçe Dengesindeki Kırılma ve Faiz Yükü
Verilere göre 2026 yılının ocak-eylül döneminde bütçe giderleri 13 trilyon 948 milyar TL, bütçe gelirleri ise 12 trilyon 108 milyar TL olarak kaydedildi. Dokuz aylık açık 1,84 trilyon TL seviyesinde gerçekleşirken aynı dönemde bütçenin 410,8 milyar TL faiz dışı fazla vermesi dikkat çekici bir ayrışmaya işaret ediyor. Toplam bütçe açığı ile faiz dışı fazla arasındaki bu belirgin fark, yılın ilk dokuz ayında faiz harcamalarının yaklaşık 2,25 trilyon TL gibi devasa bir düzeye ulaştığını gösteriyor. Diğer taraftan deprem bölgesine yönelik bütçe harcamaları da ilk dokuz ayda 465 milyar TL seviyesinde gerçekleşerek harcama tarafındaki zorunlu yükün sürdüğünü ortaya koydu.
Eylül ayında tek başına kaydedilen 532,2 milyar TL'lik bütçe açığı ve 467,2 milyar TL tutarındaki Hazine nakit açığı, kamu borçlanma ihtiyacının boyutunu yansıtıyor. Son 12 aylık birikimli bütçe açığının 2,4 trilyon TL'ye yükselerek milli gelirin yaklaşık yüzde 3,1'ine ulaşması, mali disiplin çabalarına rağmen finansman maliyetlerinin bütçe üzerindeki belirleyici baskısını teyit ediyor.
Dolaylı Vergiler ve Peşin Tahsilatın Baskısı
Bütçenin harcama boyutundaki bu faiz baskısı, gelir tarafında vergi yükünün hangi mekanizmalar üzerinden taşındığı sorusunu doğrudan gündeme getiriyor. Veriler, kamu gelirlerinin ağırlıklı olarak dolaylı vergiler ile kaynakta kesilen peşin vergilere dayandığını belgeliyor. Ocak-eylül döneminde tahsil edilen toplam vergi gelirlerinin yüzde 58,88'i dolaylı, yüzde 41,12'si ise dolaysız vergilerden sağlandı. Dahilde ve ithalde alınan KDV ile ÖTV tahsilatının yaklaşık 4 trilyon 548 milyar TL'ye ulaşarak toplam vergi gelirlerinin yüzde 43,72'sini oluşturması, tüketim üzerinden toplanan vergilerin doğrudan gelir ve kurumlar vergisinin toplamını dahi geride bıraktığını gösteriyor.
Tablonun dolaysız vergiler tarafındaki görünümü de benzer bir peşin tahsilat yapısını barındırıyor. Yılın ilk dokuz ayında tahsil edilen gelir vergisinin yüzde 91,03'ü, yani yaklaşık 2 trilyon 634 milyar TL'si stopaj yoluyla toplandı. Buna karşılık 2025 yılı gelirleri için verilen beyanname sayısı 5,5 milyon ile rekor düzeye ulaşmış olmasına rağmen beyana dayalı gelir vergisinin toplam tahsilat içindeki payı sadece yüzde 6,89 seviyesinde kaldı ve 199 milyar 440 milyon TL oldu.
Kurumlar vergisinde de benzer bir tahsilat modeli söz konusu. Dokuz ayda toplanan 1 trilyon 249 milyar TL'lik kurumlar vergisinin 1 trilyon 225 milyar TL'lik kısmı, yani yüzde 98,06'sı geçici vergilerden oluştu. Yıllık beyana dayanan kurumlar vergisi tahsilatının 12,2 milyar TL düzeyinde kalması, tüzel kişilerin vergi yükünü büyük ölçüde cari yıl içinde üçer aylık dönemler halinde peşin olarak finanse ettiğini ortaya koyuyor.
Valentra'nın Değerlendirmesi: Reel Sektör Üzerindeki Nakit Baskısı
Değerlendirmemize göre mevcut vergi yapısı, harcama tarafındaki yüksek faiz baskısının faturasını geçici vergi ve stopaj mekanizmaları kanalıyla doğrudan reel sektörün işletme sermayesine kesmektedir.
Bu görüşe varmamızın somut gerekçesi, gelir ve kurumlar vergisindeki tahsilatın neredeyse tamamının yıllık mali tablolar kesinleşmeden, kaynakta kesinti ve peşin geçici vergi yoluyla devlete aktarılmasıdır. Faiz harcamalarının 2,25 trilyon TL'ye ulaştığı ve borçlanma maliyetlerinin yüksek seyrettiği bir makro ekonomik ortamda, işletmeler hem müşterilerinden tahsil edemedikleri faturaların KDV yükünü taşımakta hem de henüz yıl sonu kârları netleşmeden geçici vergi ve stopaj yoluyla likidite kaybetmektedir. Bu durum, finansmana erişimin zorlaştığı dönemlerde özellikle KOBİ'lerin işletme sermayesini aşındıran doğrudan bir mekanizmaya dönüşmektedir.
Uygulamada Durum: Şirket Bütçesine Yansıyan Hesap
Bu yapının sahada bir işletmenin nakit yönetimine nasıl yansıdığını somut bir çerçevede inceleyelim. Malzemedeki oranları esas alarak bir hesaplama kuralım:
Varsayalım ki bir kurumlar vergisi mükellefi şirketin 2026 yılı faaliyet dönemi sonunda tahakkuk edecek toplam kurumlar vergisi borcu 1.000.000 TL olsun. Malzemedeki gerçekleşme verilerine göre toplam kurumlar vergisi tahsilatının yüzde 98,06'sı geçici vergilerden, yalnızca yüzde 1,94'lük kısmı beyana dayalı yıllık tahsilattan oluşmaktadır. Bu oranlar işletmeye uyarlandığında:
- Şirket, ilgili yılın kazançları üzerinden üçer aylık geçici vergi dönemlerinde adım adım toplam 980.600 TL vergi ödemesi yapmaktadır.
- Ertesi yıl verilecek yıllık kurumlar vergisi beyannamesiyle ödenecek nihai bakiye ise yalnızca 19.400 TL olarak kalmaktadır.
Benzer mekanizma stopaj kesintisine tabi gelirlerde de geçerlidir. Gelir vergisinin yüzde 91,03'ünün stopajla toplandığı bu sistemde, bordrolu çalışan çalıştıran ya da kira ve serbest meslek ödemesi yapan işletmeler, kaynakta kesilen tutarları kendi nakit akışlarından düzenli olarak devlete aktarmak zorundadır. Yıl kapanmadan yapılan bu yüksek oranlı peşin ödemeler, ticari faaliyetin getirdiği finansman maliyetini doğrudan işletmelerin üzerine bırakmaktadır.
Ekonomik Etkiler ve Önümüzdeki Dönem
Kamu maliyesindeki bu kompozisyonun piyasalar ve enflasyon üzerinde iki farklı patikada etki üretmesi mümkündür. Birinci senaryoda, dolaylı vergilerin yüzde 58,88 gibi yüksek bir paya sahip olması maliyet kanalıyla fiyatlama davranışlarını besleyerek enflasyonist baskıyı canlı tutabilir. Harcamalarını karşılamak için tüketim vergilerine dayanan bir bütçe yapısı, talepte yavaşlama başladığında gelir kaybı riskiyle yüzleşebilir. İkinci senaryoda ise kamu otoritesinin faiz dışı fazlayı koruma hedefi doğrultusunda harcama disiplinini artırması, iç talepteki yavaşlamayı hızlandırarak enflasyonu düşürebilir; ancak bu durum vergi tahsilatında dönemsel açıkların büyümesine yol açabilir.
Mali müşavirler ve finans yöneticileri açısından bu tablo, geçici vergi dönemlerinde nakit planlamasının ve fon maliyeti hesaplarının her zamankinden daha titiz yapılmasını gerektiriyor. İşletmelerin vergiye uyum süreçlerinde peşin ödenen stopaj ve geçici vergilerin mahsup imkanlarını eksiksiz takip etmeleri, sıkılaşan likidite koşullarında hayati bir önem taşımaktadır.
Yazının dayandığı haberler
Bu yazı, günün haberlerinden yapay zekâ desteğiyle hazırlanmış ve Valentra editörlerinin onayından geçmiştir. Değerlendirmeler genel bilgilendirme amaçlıdır; yatırım tavsiyesi ya da kişiye özel danışmanlık yerine geçmez.